Sąd Okręgowy w Tarnowie ustalił nieważność umowy kredytu hipotecznego indeksowanego do euro. Żądanie zapłaty 44 738,55 EUR zostało jednak oddalone, ponieważ sąd rozliczył świadczenia według teorii salda i uznał, że suma spłat nie przekroczyła wypłaconego kapitału.
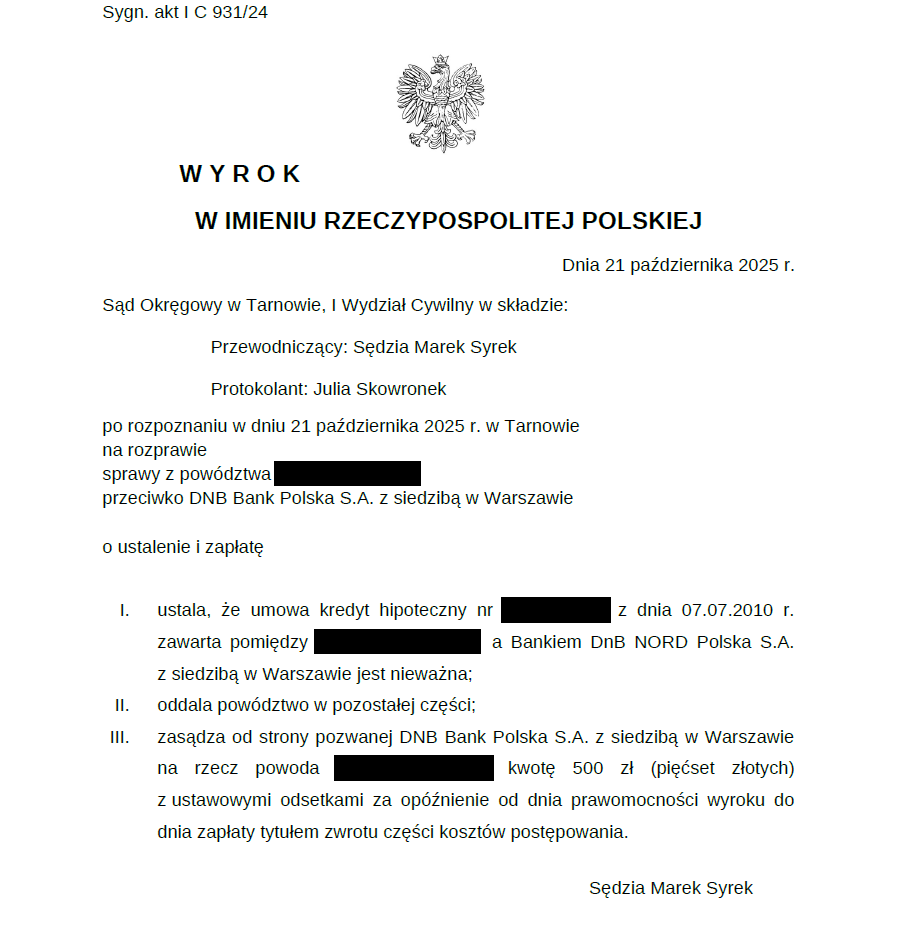
Metryczka orzeczenia
| Sąd | Sąd Okręgowy w Tarnowie, I Wydział Cywilny |
| Data wyroku | 21 października 2025 r. |
| Sygnatura | I C 931/24 |
| Pozwany | DNB Bank Polska S.A. w Warszawie |
| Poprzednik prawny | DnB NORD Polska S.A. w Warszawie |
| Rodzaj umowy | kredyt hipoteczny w PLN indeksowany do EUR |
| Rozstrzygnięcie | ustalenie nieważności umowy; oddalenie żądania zapłaty |
| Prawomocność | tak |
Nieważność umowy kredytu EUR zawartej z DnB NORD (DNB Bank Polska S.A.)
Wyrokiem z 21 października 2025 r. Sąd Okręgowy w Tarnowie, I Wydział Cywilny, w sprawie o sygn. akt I C 931/24 ustalił nieważność umowy kredytu hipotecznego indeksowanego do euro, zawartej w 2010 r. z DnB NORD Polska S.A. Następcą prawnym banku i stroną pozwaną w procesie był DNB Bank Polska S.A.
Sąd uznał, że postanowienia regulujące mechanizm indeksacji miały charakter niedozwolony. Po ich usunięciu umowa nie mogła dalej obowiązywać, ponieważ klauzule te określały główne świadczenia stron. Jednocześnie sąd oddalił żądanie zwrotu 44 738,55 EUR, przyjmując w tej sprawie rozliczenie według teorii salda.
Jakiego kredytu dotyczyła sprawa?
Umowa przewidywała kredyt w kwocie 270 000 zł, indeksowany do EUR, z okresem kredytowania wynoszącym 360 miesięcy. Środki miały zostać przeznaczone m.in. na refinansowanie kredytu mieszkaniowego, prace wykończeniowe oraz spłatę innych zobowiązań. Kredyt został uruchomiony w złotych w trzech transzach, a zadłużenie i raty były przeliczane z wykorzystaniem kursów z tabeli banku.
Załącznik do umowy przewidywał, że różnica między kursem kupna i sprzedaży waluty nie mogła przekroczyć 10% wartości obu kursów. Zdaniem sądu samo wskazanie takiej granicy nie usuwało problemu: w jej ramach bank nadal zachowywał swobodę w ustalaniu kursów, które wpływały zarówno na saldo zadłużenia, jak i wysokość rat.
Dlaczego sąd uznał klauzule indeksacyjne za niedozwolone?
W uzasadnieniu sąd zwrócił uwagę przede wszystkim na następujące okoliczności:
- postanowienia dotyczące indeksacji pochodziły ze wzorca banku i nie zostały indywidualnie uzgodnione z kredytobiorcą;
- umowa nie zawierała dostatecznie skonkretyzowanych i obiektywnych kryteriów ustalania kursów kupna i sprzedaży EUR;
- bank uzyskał możliwość jednostronnego wpływania na wysokość świadczeń konsumenta, co zaburzało równowagę kontraktową stron;
- konsument nie mógł na podstawie treści umowy samodzielnie oszacować wysokości przyszłych rat ani całkowitego kosztu kredytu;
- standardowa informacja o ryzyku walutowym nie spełniała wymogu przejrzystego przedstawienia ekonomicznych konsekwencji umowy.
Znaczenie limitu spreadu walutowego
Istotnym elementem tej sprawy było postanowienie, zgodnie z którym spread walutowy mógł wynosić maksymalnie 10% wartości kursów kupna i sprzedaży. Sąd ocenił jednak, że bank nadal sam decydował o konkretnym poziomie obu kursów w tak zakreślonych granicach. W konsekwencji mechanizm ten nie zapewniał konsumentowi możliwości zweryfikowania wysokości zobowiązania na podstawie jasnych, zewnętrznych i obiektywnych parametrów.
Skutek usunięcia nieuczciwych warunków
Klauzule indeksacyjne określały główne świadczenia stron, ale nie zostały sformułowane w sposób przejrzysty. Sąd przyjął, że po wyeliminowaniu całego mechanizmu indeksacji nie da się odtworzyć zasad określania salda kredytu i rat. Nie było także podstaw do zastąpienia nieuczciwych postanowień zasadami słuszności, zwyczajem ani innym mechanizmem, na który strony nie wyraziły zgody. Dlatego umowa została uznana za nieważną w całości.
Interes prawny w ustaleniu nieważności
Sąd potwierdził, że kredytobiorca miał interes prawny w żądaniu ustalenia nieważności umowy. Samo roszczenie o zapłatę nie usuwałoby w pełni niepewności co do dalszych rat, zasad rozliczenia stron oraz zabezpieczeń ustanowionych na nieruchomości. Rozstrzygnięcie ustalające nieważność porządkuje zatem sytuację prawną stron na przyszłość.
Dlaczego sąd oddalił żądanie zapłaty?
Kredytobiorca domagał się zapłaty 44 738,55 EUR. Sąd ustalił, że bank wypłacił w trzech transzach równowartość 70 143,69 EUR, natomiast spłaty dokonane od 5 sierpnia 2010 r. do 5 lipca 2024 r. wyniosły łącznie 44 738,55 EUR.
W tej konkretnej sprawie sąd zastosował teorię salda: zestawił wzajemne świadczenia stron i uznał, że kredytobiorca nie spłacił jeszcze całego wypłaconego kapitału. Z tego powodu roszczenie pieniężne zostało oddalone, mimo ustalenia nieważności umowy. Sąd powołał się m.in. na wyrok Trybunału Sprawiedliwości UE z 19 czerwca 2025 r. w sprawie C-396/24 oraz postanowienie Sądu Najwyższego z 9 lipca 2025 r., I CSK 652/25. Niemniej jednak, udało się unieważnić Umowę kredytową, która spłacana była bezpośrednio w euro.
| Ważne zastrzeżenie Oddalenie żądania zapłaty nie oznaczało uznania umowy za ważną. Było następstwem przyjętego przez ten skład sądu sposobu rozliczenia świadczeń po stwierdzeniu nieważności. Ocena roszczeń pieniężnych zawsze zależy od stanu rozliczeń, sformułowanych żądań i aktualnego orzecznictwa. |
Rozstrzygnięcie o kosztach
Sąd zasądził od DNB Bank Polska S.A. na rzecz kredytobiorcy 500 zł tytułem zwrotu części kosztów postępowania, z odsetkami ustawowymi za opóźnienie od dnia prawomocności wyroku do dnia zapłaty. Pozostałe koszty zastępstwa procesowego zostały wzajemnie zniesione.
Co wynika z tego wyroku dla kredytobiorców euro?
- Sama odmienność umowy EUR od typowych umów frankowych nie wyklucza kontroli klauzul przeliczeniowych.
- Nawet określenie maksymalnego spreadu nie wystarcza, jeżeli bank zachowuje swobodę ustalania konkretnych kursów.
- Ogólne oświadczenie o ryzyku walutowym może być niewystarczające, gdy nie pozwala ocenić realnych skutków ekonomicznych umowy.
- Stwierdzenie nieważności i zasądzenie zapłaty to odrębne elementy rozstrzygnięcia; wynik roszczenia pieniężnego zależy także od sposobu rozliczenia stron.
- Spłata kredytu powiązanego z EUR bezpośrednio w walucie obcej nie wyklucza możliwości ustalenia nieważności takiej Umowy i dochodzenia roszczeń.
Podsumowanie
Wyrok Sądu Okręgowego w Tarnowie potwierdza, że również umowa kredytu indeksowanego do EUR może zostać uznana za nieważną, jeżeli mechanizm przeliczeń pozostawia bankowi jednostronną swobodę i nie pozwala konsumentowi przejrzyście ustalić ekonomicznych konsekwencji kontraktu. W tej sprawie nieważność umowy nie doprowadziła jednak do zasądzenia dochodzonej kwoty, ponieważ sąd zastosował teorię salda.
Zapraszamy do bezpłatnej analizy Umowy powiązanej z walutą EUR. Prowadzimy sprawy na terenie całego kraju.