Sąd Okręgowy w Krakowie stwierdził nieważność czynnej umowy kredytu hipotecznego MultiPlan waloryzowanego kursem EUR, zawartej w 2012 r. z BRE Bank S.A., którego następcą prawnym jest mBank S.A. Sąd uznał, że możliwość spłaty rat bezpośrednio w euro nie usuwała nieuczciwego charakteru klauzul przeliczeniowych.
Metryczka sprawy
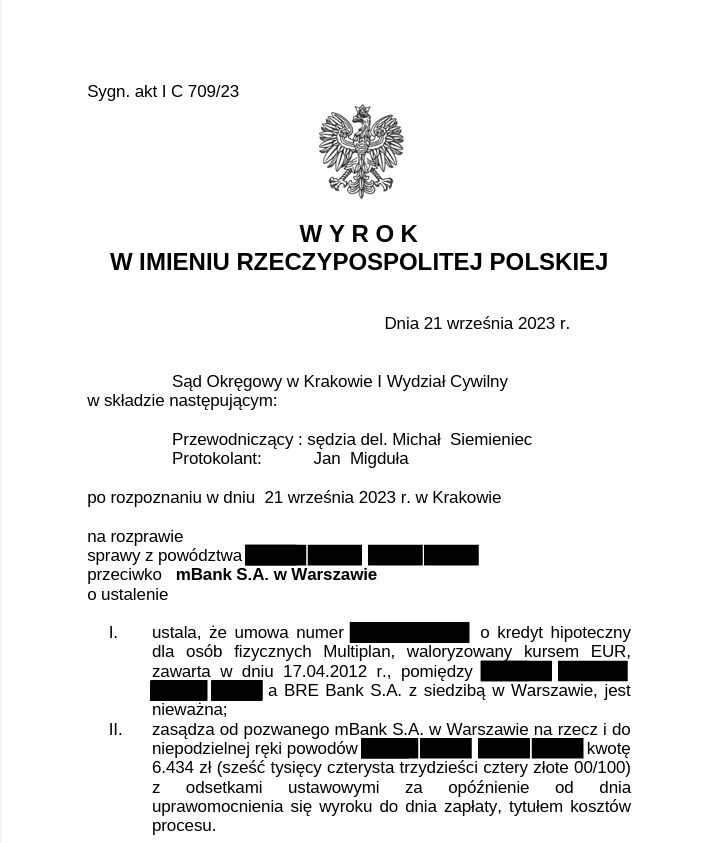
| Informacja | Treść |
| Sąd | Sąd Okręgowy w Krakowie, I Wydział Cywilny |
| Data wyroku | 21 września 2023 r. |
| Sygnatura | I C 709/23 |
| Pozwany | mBank S.A. w Warszawie, następca prawny BRE Bank S.A. |
| Produkt | Kredyt hipoteczny dla osób fizycznych MultiPlan waloryzowany kursem EUR |
| Data umowy | 17 kwietnia 2012 r. |
| Kwota kredytu | 156 663,00 zł |
| Okres kredytowania | 360 miesięcy |
| Żądanie | Ustalenie nieważności umowy |
| Rozstrzygnięcie | Ustalenie nieważności umowy i zasądzenie 6 434 zł kosztów procesu |
| Prawomocność | Tak |
Nieważność umowy kredytu EUR zawartej z mBank BRE Bank S.A.
Wyrokiem z 21 września 2023 r. Sąd Okręgowy w Krakowie, I Wydział Cywilny, w sprawie o sygn. akt I C 709/23 stwierdził nieważność umowy kredytu hipotecznego dla osób fizycznych MultiPlan waloryzowanego kursem EUR. Umowa została zawarta w 2012 r. z BRE Bank S.A., którego następcą prawnym jest mBank S.A. Kredyt nadal był spłacany w chwili wydania wyroku.
Sąd ustalił również na rzecz kredytobiorców łącznie 6 434 zł tytułem zwrotu kosztów procesu. Przekazany dokument nie zawiera informacji pozwalającej potwierdzić prawomocność orzeczenia.
Umowa MultiPlan waloryzowana kursem euro
Kredyt został udzielony w kwocie 156 663 zł na okres 360 miesięcy. Umowa wskazywała euro jako walutę waloryzacji, a orientacyjne saldo wyrażone w EUR zostało obliczone według kursu kupna z tabeli BRE Banku. Ostateczna wartość kredytu w walucie waloryzacji miała zostać określona dopiero przy uruchomieniu środków według kursu ustalonego przez bank.
Umowa dopuszczała dwa sposoby spłaty rat: w złotych po przeliczeniu według kursu sprzedaży z tabeli banku albo bezpośrednio w EUR. Kredytobiorcy wybrali spłatę w euro. Ta okoliczność nie doprowadziła jednak sądu do uznania umowy za wolną od niedozwolonych postanowień.
Dlaczego sąd uznał umowę za nieważną
W ocenie sądu postanowienia dotyczące przeliczania PLN na EUR i EUR na PLN odnosiły się do głównych świadczeń stron, ale nie zostały sformułowane w sposób jednoznaczny i przejrzysty. Kursy stosowane przy uruchomieniu kredytu i rozliczaniu spłat w złotych zależały od tabeli kursowej banku.
W umowie wymieniono czynniki uwzględniane przy wyznaczaniu kursów, takie jak notowania rynku międzybankowego, popyt i podaż walut, różnice stóp procentowych, inflacja czy płynność rynku. Zdaniem sądu były to jednak kryteria ogólne, które nie pozwalały konsumentowi samodzielnie zweryfikować sposobu ustalenia kursu. Bank zachował możliwość jednostronnego kształtowania wysokości zobowiązania kredytobiorców.
Możliwość spłaty bezpośrednio w EUR nie naprawiła umowy
Istotnym elementem wyroku jest ocena umowy, która od początku pozwalała kredytobiorcom spłacać raty bezpośrednio w euro. Sąd wskazał, że istnienie alternatywnego sposobu wykonywania zobowiązania nie usuwa nieuczciwego charakteru innego postanowienia umowy.
Sąd odwołał się w tym zakresie do wydanego tego samego dnia wyroku TSUE w sprawie C-139/22 dotyczącej mBanku. Trybunał uznał, że warunek umowy, który jest nieuczciwy ze względu na określony sposób wykonania zobowiązania, nie traci takiego charakteru tylko dlatego, że inny zapis umowy pozwala konsumentowi wykonać zobowiązanie w odmienny sposób.
Informacje o ryzyku walutowym były niewystarczające
Sąd zwrócił również uwagę na zakres informacji udzielonych przed zawarciem umowy. Kredytobiorcom przedstawiano euro jako walutę stabilną, a możliwe zmiany kursu jako niewielkie. Umowa zawierała standardowe oświadczenia o świadomości ryzyka kursowego i możliwość wzrostu rat oraz całego zadłużenia.
Zdaniem sądu samo podpisanie przygotowanego przez bank oświadczenia nie dowodziło jednak przekazania informacji umożliwiających świadome oszacowanie ekonomicznych konsekwencji wieloletniego ryzyka kursowego. Umowa nie zawierała również mechanizmu ograniczającego ryzyko ponoszone przez konsumentów.
Po usunięciu klauzul umowa nie mogła dalej obowiązywać
Po pominięciu nieuczciwych warunków nie było możliwe ustalenie salda kredytu i wysokości świadczeń stron. Sąd uznał, że powstałej luki nie można uzupełnić ogólnymi zasadami prawa ani zastąpić mechanizmu bankowego innym kursem. Kredytobiorcy, po pouczeniu o możliwych konsekwencjach, podtrzymali żądanie stwierdzenia nieważności umowy.
Co ten wyrok oznacza dla posiadaczy kredytów EUR w mBanku
Wyrok pokazuje, że umowa kredytu waloryzowanego kursem EUR może zostać zakwestionowana także wtedy, gdy przewidywała możliwość spłaty rat bezpośrednio w euro. Nie oznacza to jednak, że każda umowa MultiPlan albo każdy kredyt EUR zawarty z BRE Bankiem jest nieważny. Znaczenie mają między innymi data i wersja wzorca, sposób wypłaty środków, treść klauzul kursowych, informacje przekazane przed zawarciem umowy oraz indywidualne okoliczności kredytobiorcy.
Masz kredyt EUR zawarty z BRE Bankiem lub mBankiem? Prześlij umowę wraz z regulaminem i aneksami do bezpłatnej analizy. Kancelaria prowadzi sprawy dotyczące kredytów w euro na terenie całej Polski.